截面数据和面板数据的区别:面板模型需要哪些数据结构
更新于
截面数据和面板数据的区别在于数据结构维度不同,前者只有个体维度,后者需个体与时间双维度。截面数据和时间序列数据因缺少一个维度,无法直接运行面板模型。补一列时间标签不行,要每个个体在多个时点真有观测。
现象:截面数据放进面板模型会怎样
一般的做法是先看数据有没有两个标识列:个体标识(如企业编号)和时间标识(如年份)。若数据只有一维,无法直接满足面板模型对双维度结构的要求。补一列时间标识能让截面数据变成面板吗?不能,见下。
实际上,截面数据只有个体维度,每个企业在同一时点仅一条记录,缺少时间变化信息;时间序列数据只有时间维度,每个时点仅一个主体记录,缺少个体间对比信息。面板模型要求同时具备个体标识和时间标识两列,且每个个体在多个时点都有观测。补一列时间标签不行,要每个个体在多个时点真有观测。
原因:截面数据和面板数据的结构差异
截面数据和面板数据的结构差异首先在维度:截面数据只有个体维度 N,每个个体仅一个时点观测;面板数据有个体 N × 时期 T 双维度,每个个体在多个时点有观测。本例演示数据(模拟生成,不代表真实研究结论)源自 240 行原始数据,按「企业编号」整组随机抽取 26/30 组(随机种子 29),得到 26 个企业 × 8 期,共 208 行,属于平衡面板。时间序列数据只有时间维度 T,缺少个体维度,不满足面板结构要求。
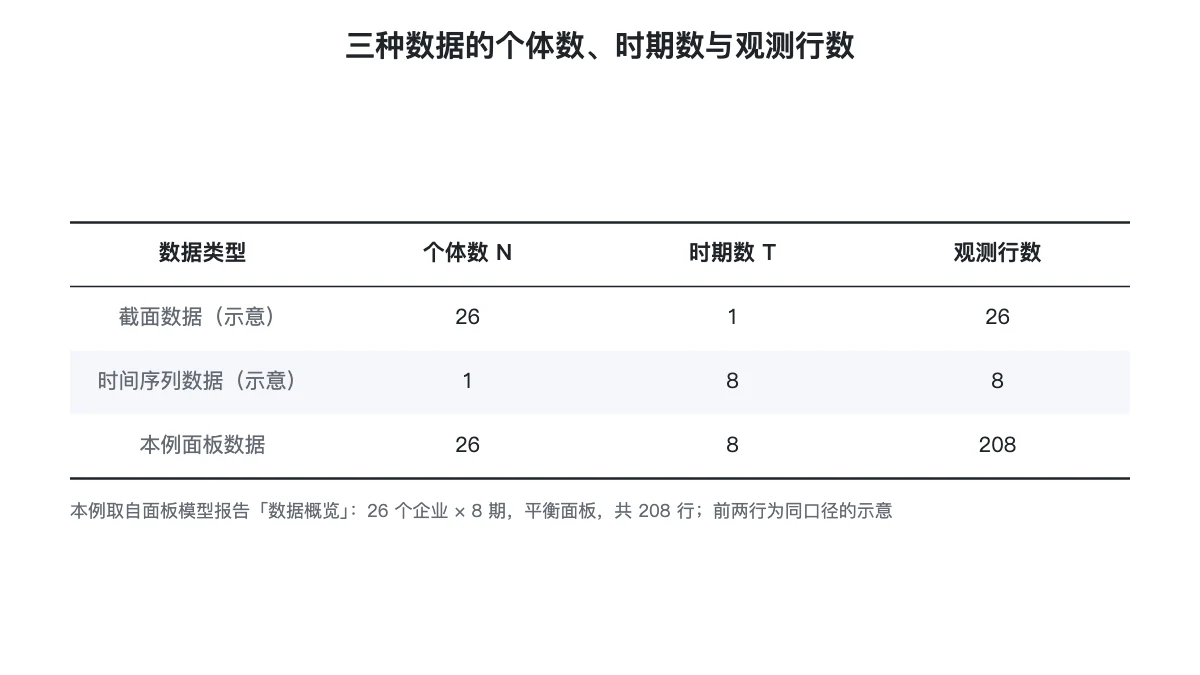
面板模型的识别逻辑依赖组内变异。固定效应(FE)只利用组内变异,本例研发投入强度组内标准差为 1.3600、资产负债率组内标准差为 10.5344,变异充足,可由 FE 识别。截面数据无“组内”概念,FE 无法估计。随机效应(RE)要求个体数大于参数数(含常数项共 3 个),本例满足该条件;若个体数不超过参数个数,该前提不成立。
| 数据类型 | 维度结构 | 能否用面板模型 | 原因 |
|---|---|---|---|
| 截面数据 | 仅个体 N | 否 | 缺时间维度,无组内变异 |
| 时间序列数据 | 仅时间 T | 否 | 缺个体维度,无个体效应 |
| 面板数据 | 个体 N × 时期 T | 是 | 双维度结构,有组内变异 |
解决步骤:面板模型的变量怎么放
- 核对数据结构:确认数据中有「企业编号」(定类分组项)和「年份」(定类时间项)两列。若缺任一列,数据就不是面板结构。具体判断标准是:每个企业编号在多个年份都有记录,且每个年份都有多个企业记录,形成 N×T 的矩阵结构。本例演示数据中,每个企业编号在 2015 至 2022 共 8 个年份均有记录,满足平衡面板要求。
- 拖变量到对应拖放区:「放入 变量Y (变量数=1)」放因变量营业收入(对数);「放入 变量X (变量数≥1)」放自变量研发投入强度(%)和资产负债率(%);「放入 分组项变量 (变量数=1)」放企业编号;「放入 时间项变量 (变量数=1)」放年份。
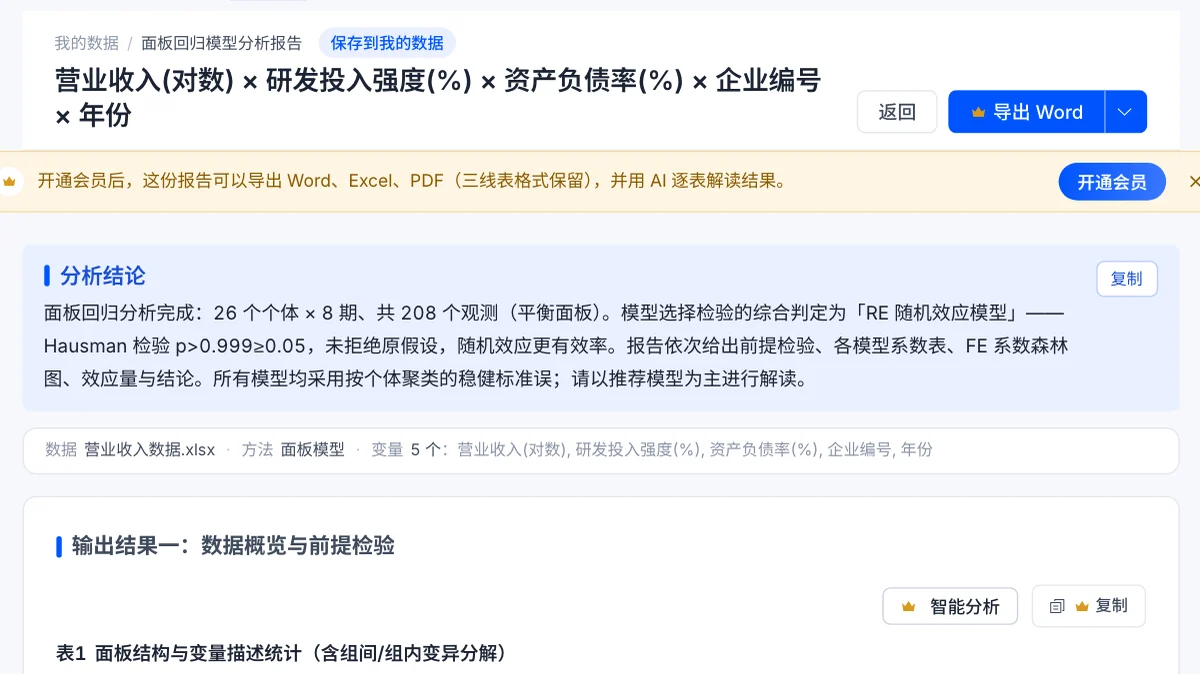
- 运行后先看前提检验卡:F检验(个体效应)p<0.001,拒绝「无个体效应」的原假设,不选混合模型(POOL);Hausman检验按 p<0.05 选 FE、否则 RE。本例中,Hausman 检验统计量为 0.003,p>0.999,据此选用 RE 模型。F 检验只回答有没有个体效应,Hausman 检验在 FE 与 RE 之间选,两者问的不是同一件事,所以前提检验表里 F 检验行写 FE、Hausman 行写 RE 并不矛盾。
怎么确认数据已是面板结构
核对以下结构类判据,全部满足说明数据已具备面板结构、报告已给出推荐模型:
- 数据概览显示“面板类型 = 平衡面板”,个体数 N=26、时期数 T=8、观测总数 208,三者满足 N×T=208。
- 个体标识与时间标识两个区都放了变量。
- 综合判定行出现推荐模型。
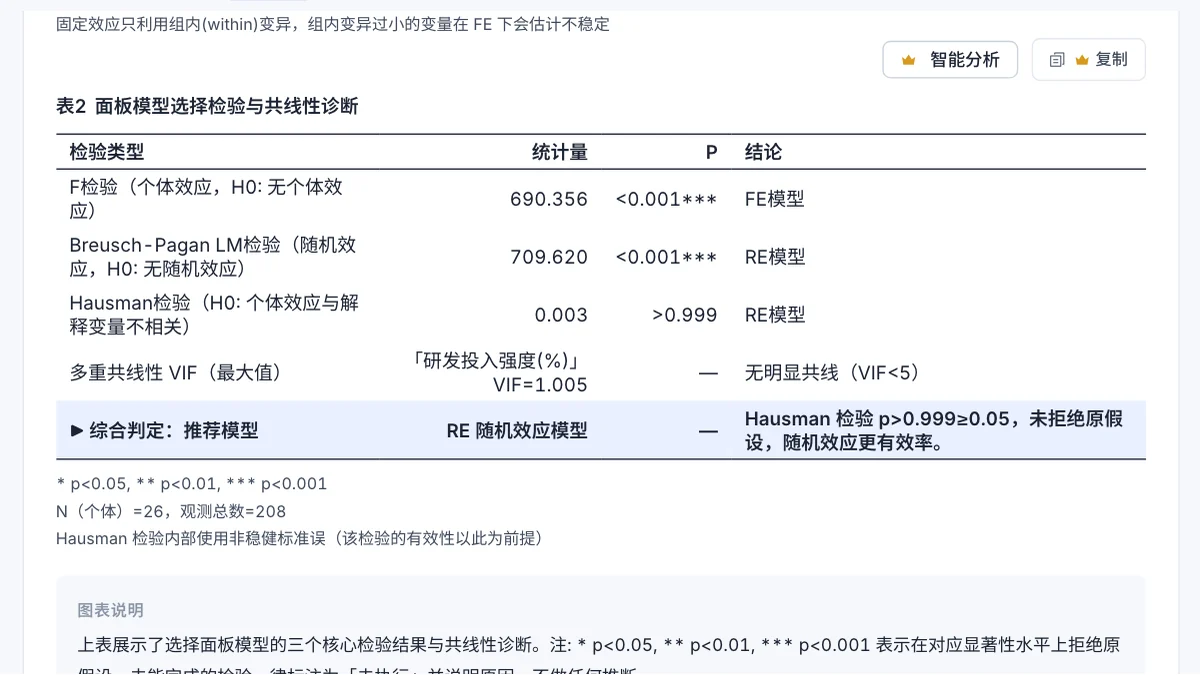
读结果前的提醒:RE 模型系数表中,研发投入强度(%) p<0.001、资产负债率(%) p<0.001,两个自变量均在 5% 水平上显著异于 0;R²(within)=0.6514。多重共线性 VIF 最大值为 1.005<5,无明显共线性问题。不同模型的 R² 定义不同,不能跨模型直接排序优劣。
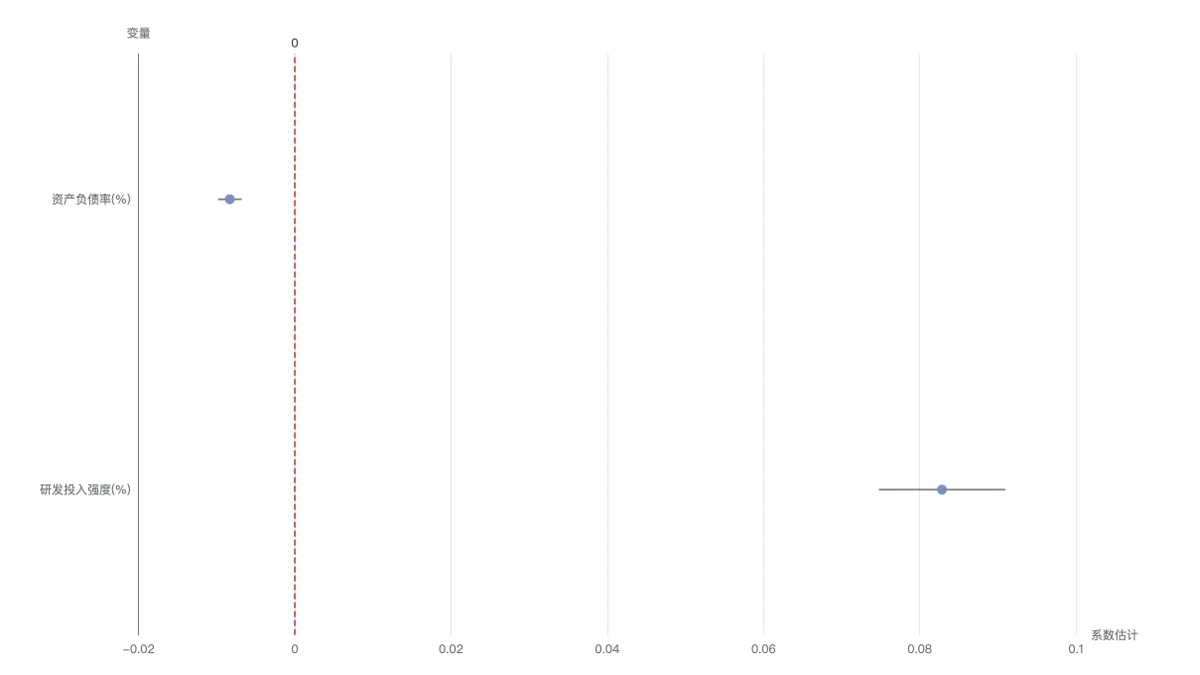
图为 FE 模型的系数森林图。RE 与 FE 的点估计一致(研发投入强度 0.083,资产负债率 -0.008),两个区间都在零线一侧。开通会员后可导出 Word / PDF 报告、使用 AI 解读。
延伸阅读
- 面板模型
- 回归结果表
- 双重差分模型
常见问题
- 截面数据能直接跑面板模型吗?
- 不能。截面数据只有个体维度,缺少时间维度,不满足面板模型对个体×时期双维度的结构要求。本站「面板模型」需同时放入分组项变量和时间项变量。
- 时间序列数据可以当面板数据用吗?
- 不可以。时间序列数据只有时间维度,缺少个体维度。面板模型要求个体数大于自变量个数加1(本例含常数项共3个,需N>3),且每个个体至少要有2期。单一主体的时间序列无法构成面板结构。
- 怎么判断我的数据适合用哪种面板模型?
- 运行后查看前提检验卡:F检验判断是否存在个体效应,Hausman检验在固定效应与随机效应间选择。一般规则是 Hausman p<0.05 选固定效应,否则选随机效应。