事件研究法怎么做:动态效应图与基期怎么选
更新于
事件研究法把双重差分的总净效应拆成逐期的动态效应:以事件前一期为基期,看事前各期是否贴近 0,事后各期怎样变化。在本站「双重差分(DID)」里,逐期效应表和动态效应图随主结果一起给出,不需要另外设置。
事件研究法常被用来检验平行趋势,也被用来展示政策效应何时出现、是否持续。下面按照数据、基期、动态效应图和论文写法四步说明。
事件研究法的数据要怎么排
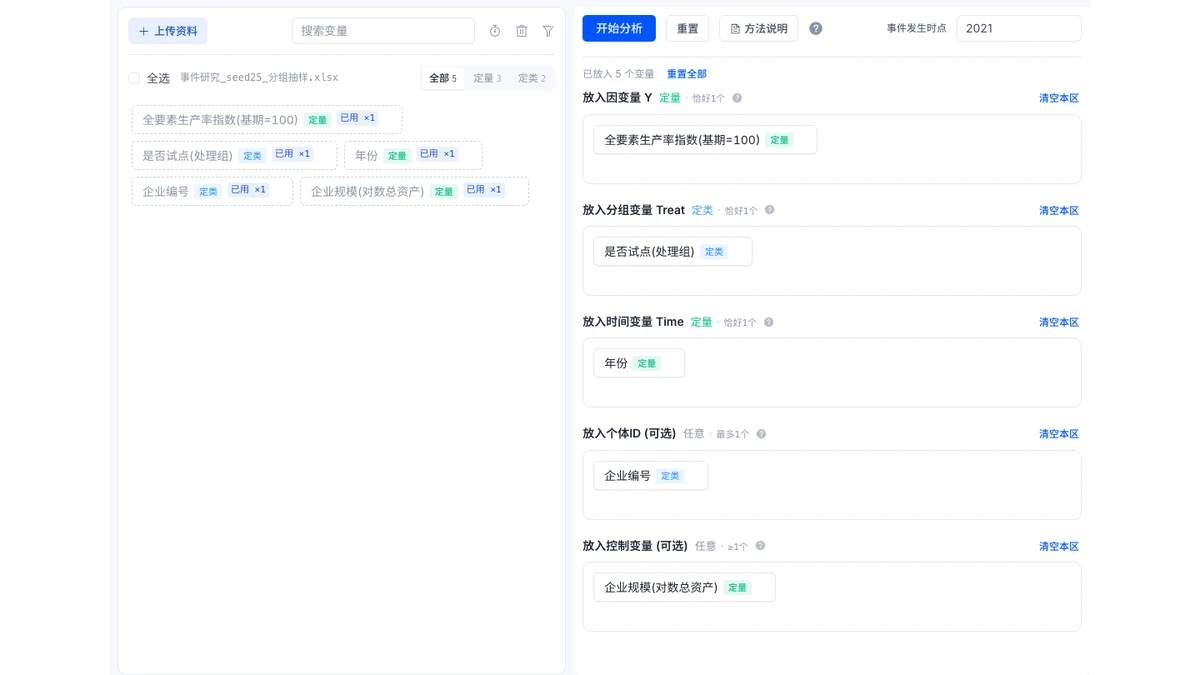
数据应为一行一家企业一年的长表。以下结果来自本站演示数据(模拟生成,不代表真实研究结论):本例按企业编号整组随机抽取 51/60 家企业(随机种子 25),保留每家 6 期,共 306 条观测。
| 列名 | 角色 | 放进哪个区 |
|---|---|---|
| 全要素生产率指数(基期=100) | 结果变量 | 因变量 Y |
| 是否试点(处理组) | 0/1,1 为处理组 | 分组变量 Treat |
| 年份 | 时间 | 时间变量 Time |
| 企业编号 | 个体标识 | 个体ID (可选) |
| 企业规模(对数总资产) | 前定控制变量 | 控制变量 (可选) |
分组变量必须严格编码为 0 与 1,非 0/1 编码时模块会直接拒绝。时间变量须为数值,且至少有两个取值。
事件研究法怎么做
- 上传数据,在方法列表里找到「双重差分(DID)」。
- 按上表把结果、分组、时间、个体与控制变量分别拖进对应区域。
- 本次运行按时间取值的中位次序推断事件时点为 2021;下图在控件中显式回填相同时点,便于核对。真实政策时点不同时,应修改控件后重跑。
- 点开始分析,在第三张卡里看平行趋势图和逐期动态效应图。
分析和查看结果不用登录;开通会员后可导出 Word / PDF 报告、使用 AI 解读。
动态效应图怎么看
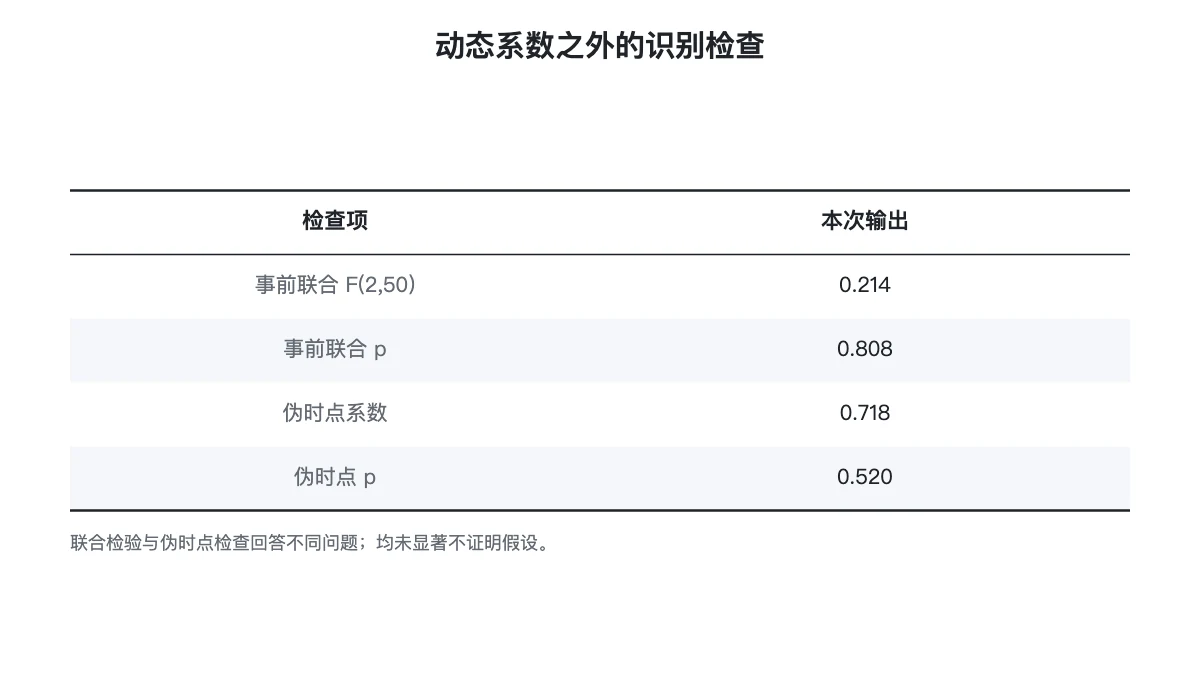
动态效应表以 2020 年为基期。事前两期点估计分别为 -0.793 和 -0.126,各自的区间均包含零;事前联合检验未达到显著水平,未检出偏离基期的系统性事前差异。应将这一结果与政策背景一起讨论,检验功效有限时,未显著也可能反映估计精度不足。
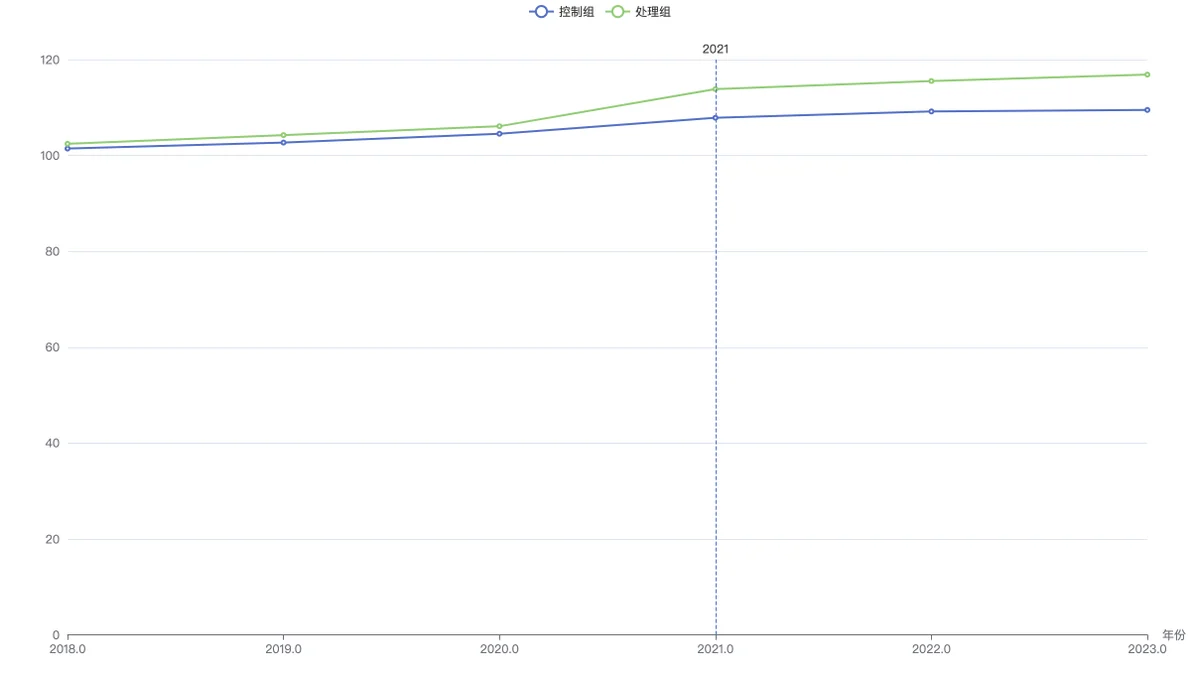
均值图展示的是处理组与对照组的原始时间轨迹,可用来核对时间顺序和分组编码。它与控制企业规模后的逐期系数不是同一个量,目视两条线的距离不应当直接抄成动态效应。
事后三期点估计依次为 3.598、3.466 和 3.974,原始 p 分别为 0.003、0.009 和 0.001;各期区间不含零,但相互重叠。点估计高低有波动,既无法据此宣布逐期差异显著,也无法把最后一期最大写成效应单调增强。
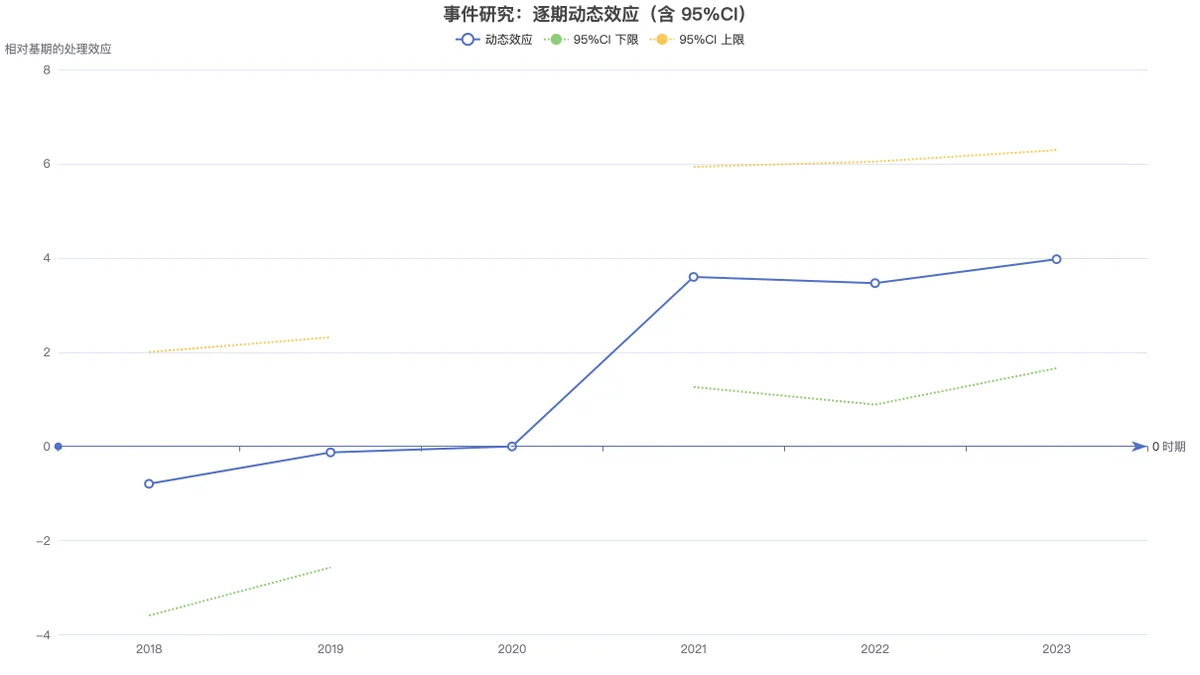
动态估计的参考期在模型中承担归一化作用;若数据无法覆盖足够的政策前时期,报告可能无法完成相应检验,应登记未执行原因。即使图画出来,也要核对用于检验的是哪些观测。
基期怎么选
基期的系数按归一化约定固定为 0,不是估计值,其余各期的系数都是相对基期的差异。基期选在事件前最后一期,是最常见的做法,它提供紧邻事件的参照,但是否合适还取决于是否存在预期反应;本例事件时点为 2021 年,基期为 2020 年。
基期一旦改变,其他各期系数的数值也随之改变,所以论文里要在图注里写明基期。比较不同研究的动态效应图时,先确认它们用的是同一个基期。
论文里怎么写
可以按以下结构撰写,替换为自己数据的实际结果:
以政策前最后一期为参照,估计处理组与对照组在各期相对基期的变化差异。事前系数区间含零,联合检验未拒绝事前无差异的限制;事后各期区间不含零。模型纳入企业规模并按企业聚类计算标准误,动态估计只在平行趋势及无同期不对称冲击等识别条件下具有政策效应解释。
事件研究法常见错误
- 只画图,不报联合检验:动态效应图是直观证据,联合检验给出统计量,二者要同时出现。
- 把单期不显著写成政策无效:逐期标准误更大,应结合净效应和置信区间描述。
- 不写基期:图注与正文都要写明基期,基期系数是约定的 0,不是估计结果。
- 把事前不显著当成平行趋势已被证明:检验只能证伪,仍要结合政策背景论证。
延伸阅读
常见问题
- 事件研究法的基期一定要选事件前一期吗?
- 常见做法是选事件前最后一期,本例事件时点为 2021 年,基期为 2020 年。基期系数按约定固定为 0,不是估计值,其余各期都是相对基期的差异。
- 动态效应图里单期不显著,如何解释?
- 写成该期估计的不确定性较大,并报告区间;无法据此宣布政策无效。本例事后各期达到显著水平,但仍须说明识别假设,无法推广到其他数据。
- 平行趋势检验stata里的事前联合检验怎么写?
- 报告统计量、自由度与 p,并明确未拒绝不构成假设成立的证明;未执行或无法估计时保留原因,不写成通过。