动态面板数据和静态面板数据区别:什么时候用 GMM
更新于
动态面板数据和静态面板数据区别,就在于模型里有没有滞后被解释变量:静态面板只用当期的自变量,动态面板把上一期的被解释变量也放进方程。含滞后因变量时,组内变换后的滞后项与变换后误差可能相关,短面板的常规固定效应估计会有动态偏差;系统 GMM 是在额外矩条件下可考虑的方法。本站「系统GMM动态面板」会自动生成滞后项并给出持续性、AR(2) 与 Hansen 检验。
选错模型的后果,是把持续性估偏,进而把长期效应估偏。下面按照两类面板的差别、数据与操作、读结果、适用边界四步说明。
动态面板数据和静态面板数据区别在哪
静态面板不包含滞后因变量,但解释变量仍可能内生;需要时也应论证工具变量与矩条件。固定效应并不自动处理随时间变化的内生性。动态面板回答「因变量自己的惯性有多强,自变量的短期与长期效应各是多少」,被解释变量的滞后项是方程的一部分。
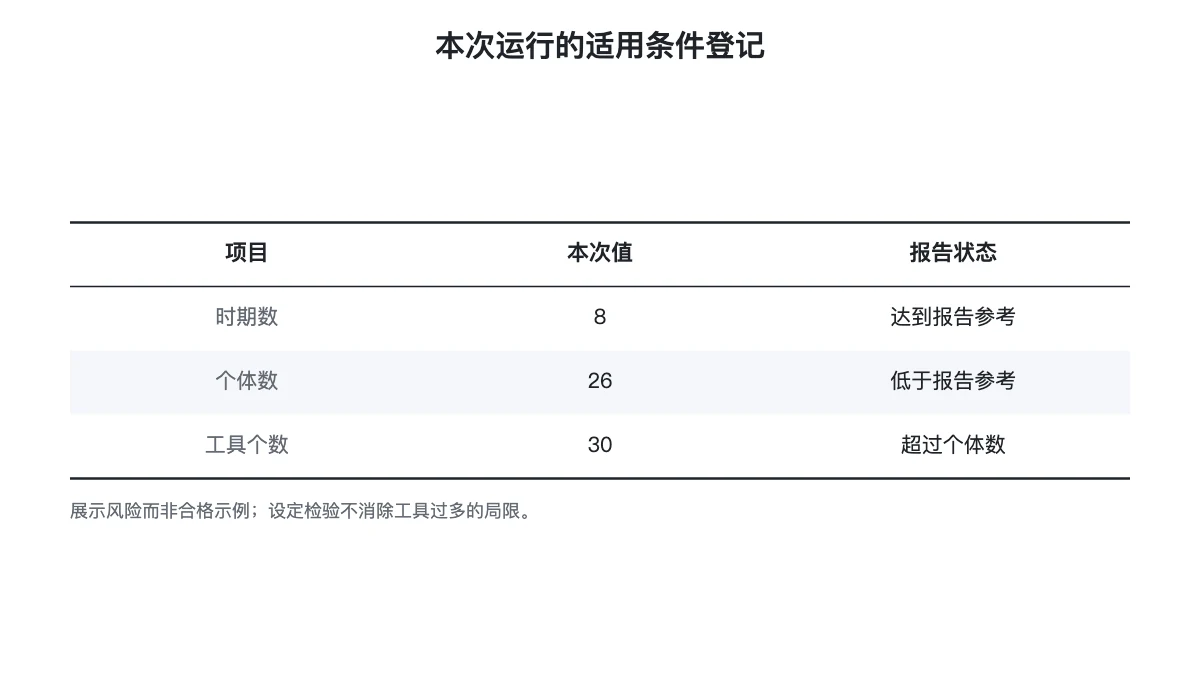
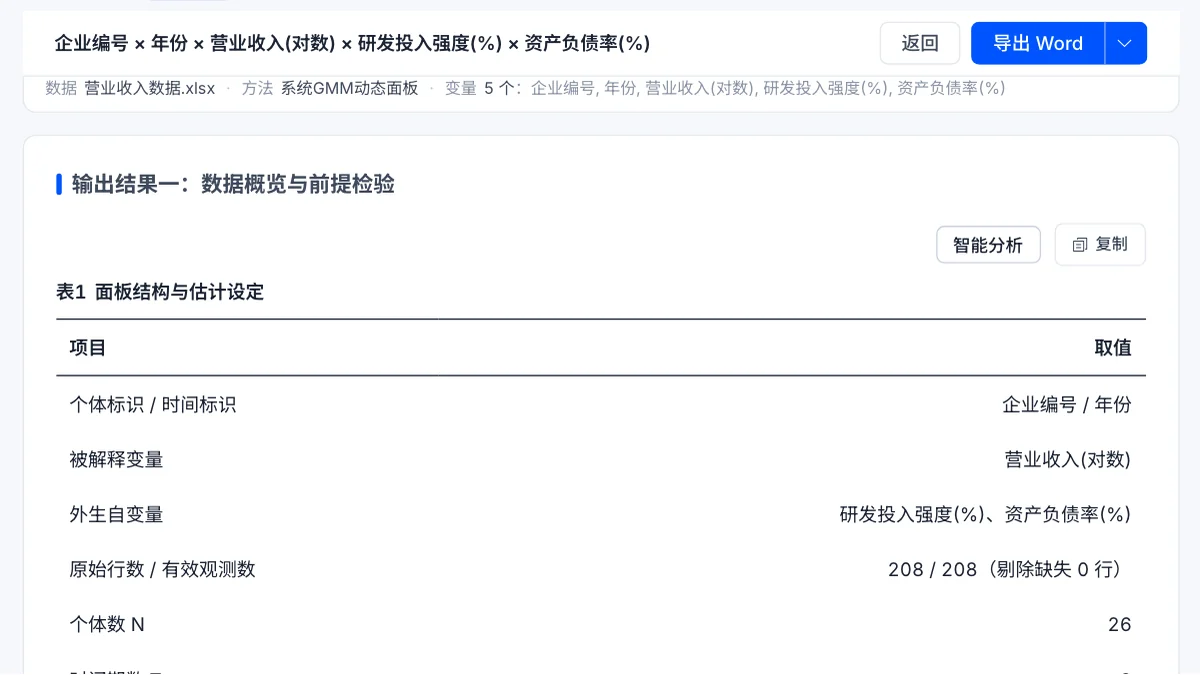
判断要不要用动态模型,先看被解释变量有没有持续性。以下结果来自本站演示数据(模拟生成,不代表真实研究结论):本例按企业整组随机抽取 26/30 家企业(随机种子 23),每家 8 期,有效观测 208 条。本例存在下文列出的小样本与工具过多风险。报告另列的一阶相关统计是把企业原水平合并计算,未先扣除企业均值,本文不将其解释为企业内部持续性的证据,也不据此决定动态设定。
动态面板模型的数据与操作
| 列名 | 角色 | 放进哪个区 |
|---|---|---|
| 营业收入(对数) | 被解释变量 | 放入[定量]被解释变量 |
| 研发投入强度(%) | 外生自变量 | 放入[定量]外生自变量 |
| 资产负债率(%) | 外生自变量 | 放入[定量]外生自变量 |
| 企业编号 | 个体标识 | 放入 个体标识变量 |
| 年份 | 时间标识 | 放入 时间标识变量 |
- 上传数据,在方法列表里找到「系统GMM动态面板」。
- 按上表拖入五列,滞后项由模型自动生成,无需手工拖入。
- 估计量与估计步数各有选项,默认是系统 GMM 与两步估计。
- 点开始分析,报告依次给出适用前提、系数表、森林图、动态持续性与设定检验、结论句五张卡。
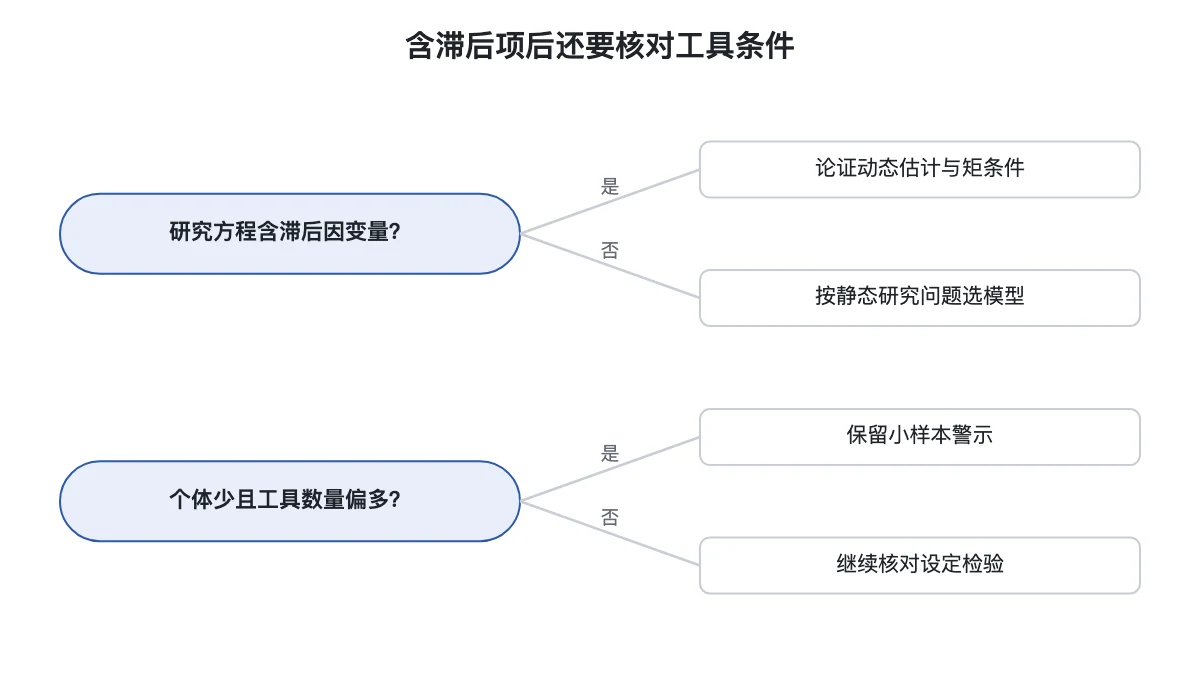
适用前提有三条:时间期数 T 不少于 4,个体数 N 不少于 30,工具变量个数不超过个体数。本例个体数低于报告的经验参考,且工具数超过个体数,后两条未满足;因此这些结果只用于说明如何识别警示,不作为可靠动态推断的示范。
分析和查看结果不用登录;开通会员后可导出 Word / PDF 报告、使用 AI 解读。
动态面板的结果怎么读
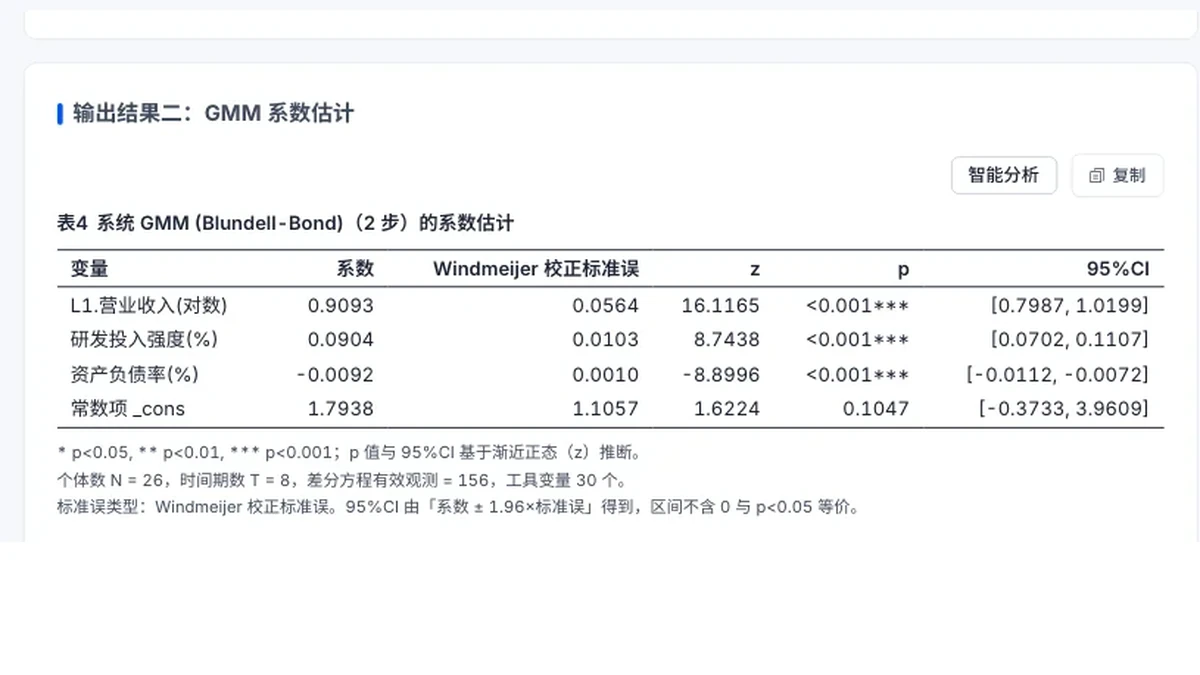
滞后项系数 α 为 0.9093,95% 置信区间 [0.7987, 1.0199],p<0.001。α 在 0 与 1 之间表示冲击逐期衰减,越接近 1 越持续;区间上端已越过稳定边界,所以单位根式的持续性无法排除,半衰期(点估计 7.293 期)与长期乘数(点估计 11.0294)只能作参考,半衰期区间因端点越出定义域而无法估计;本次未给出长期乘数区间。乘数仅依赖 α,完整协方差不是其区间缺失的理由;但区间跨越奇点时,有限稳定乘数的解释缺乏支持。
外生自变量的短期效应:研发投入强度(%)为 0.0904,资产负债率(%)为 -0.0092,p 值都小于 0.001;按长期效应 = 短期系数 / (1−α) 换算,分别约为 0.9974 与 -0.1015。
设定检验看两项。Arellano-Bond AR(1) 检验为 -3.1432,p=0.0017,显著,原误差无序列相关且方差非退化时,差分误差预期有一阶相关;AR(2) 检验为 -0.8149,p=0.4151,未检出二阶序列相关。Hansen 过度识别检验 χ²(26)=24.0171,p=0.5750,处于 0.05 与 0.99 之间,未拒绝该组过度识别限制,但本例工具过多会削弱这一诊断,无法据此认定工具有效。
什么时候用 GMM,什么时候不用
模型里没有滞后项、只要静态面板时,用「面板模型」更合适;T 很大而 N 很小时,大 N 小 T 的前提不成立,适用前提那三条(T 不少于 4、N 不少于 30、工具数不超过个体数)会先给出提醒。政策时点与处理组、对照组都明确的,是政策评估问题,应看「双重差分(DID)」。
论文里怎么写
可以照这个句式写,数字换成自己的结果:
本例系统 GMM 运行显示滞后项具有持续性,但个体数低于报告参考且工具数超过个体数。AR(2) 与 Hansen 检验未拒绝相应限制,在上述小样本及工具过多条件下仍须保留诊断局限,不将本次运行表述为通过设定检验的可靠动态估计。长期效应因持续性区间跨越稳定边界而仅作条件性演示。
动态面板常见错误
- 把 AR(1) 显著当成问题:先交代原误差假设,再结合 AR(2) 检查;实际显著性仍应如实报告。
- 认为 Hansen 的 p 值越大越好:p 过于接近 1 反而提示工具过多。
- 换了控件却照搬旧数字:估计量、步数和工具设置变一项,α 与长期效应就是另一套数,写作时要写明设定。
- 以为 Hansen 通过就证明工具外生:它只能证伪,无法证实。
延伸阅读
常见问题
- 动态面板模型为什么无法直接用固定效应?
- 短面板中组内变换产生的滞后项与误差相关会带来动态偏差;GMM 还需有效的工具和矩条件,无法仅凭含滞后项就决定采用。是否引入滞后项需要研究设计与动态假设,不能仅由相关统计决定。
- 静态面板数据可以用系统 GMM 吗?
- 没有滞后因变量时可以讨论静态面板设定;若解释变量内生,仍可能需要工具变量或 GMM。静态与是否使用工具变量是两个不同的分类。
- 动态面板数据的滞后被解释变量要手工放进模型吗?
- 不需要。被解释变量的滞后项由模型自动生成,不用手工拖入。报告会给出滞后系数及其区间,本例区间跨越稳定边界,不能只按点估计判断平稳收敛。