Hausman检验结果怎么写:面板回归表与检验行
更新于
hausman检验结果怎么写?把模型比较与系数解释分开:检验行报告其统计量和 p,系数表注明采用哪种模型以及标准误口径。下面用本站「面板模型」的演示输出整理写法,重点解释未拒绝限制时怎样保留识别边界。
论文里如果只有“通过 Hausman”几个字,读者看不出原假设、比较对象和实际判定。反过来,只贴完整报告也不等于交代了为什么选择该模型;需要把统计证据与研究假设连接起来,同时保留无法估计这一分支。
面板回归论文先说明样本
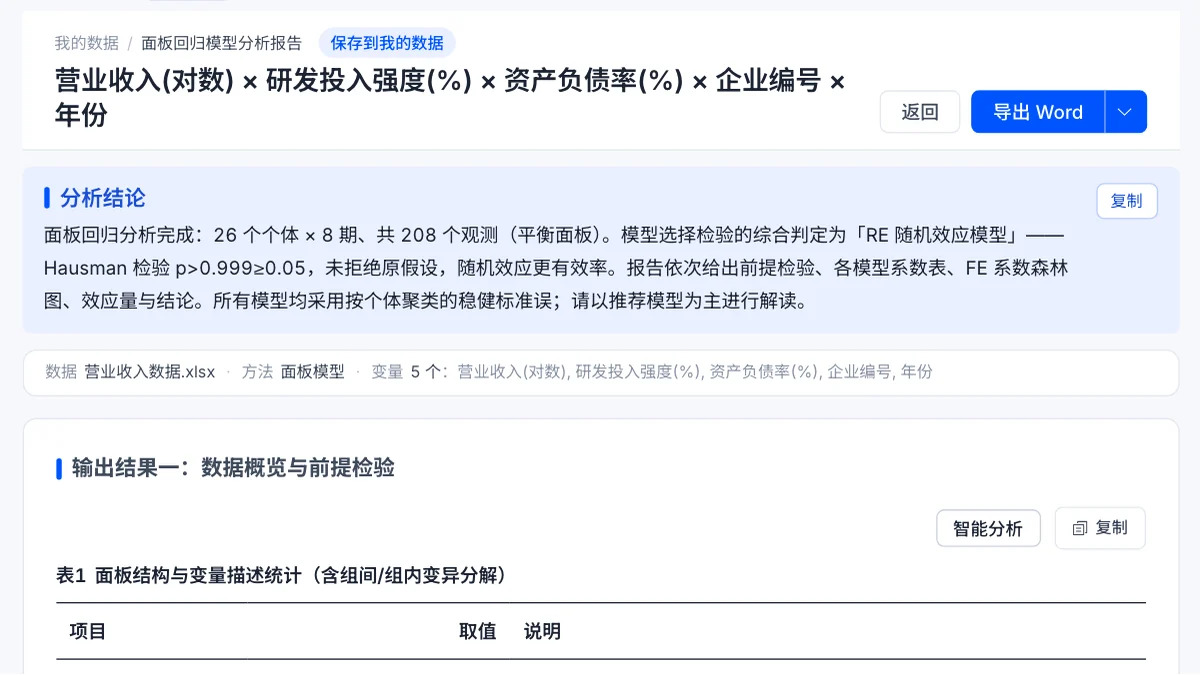
本例使用演示数据(模拟生成),从原始 30 家企业中按企业编号整组随机抽取 26 家,随机种子为 33。各企业保留完整的 8 期,共 208 条观测,为平衡面板;它没有沿用其他文章按行抽样形成的非平衡结构。
因变量是营业收入对数,解释变量是研发投入强度与资产负债率,企业编号和年份分别识别个体与时间。整组抽样保留了各企业内部的轨迹,写作时应说明抽样单位,避免把企业数误写成观测行数。
本站在一次运行中给出 POOL、RE 与 FE 的结果。下面的报告截图展示本例摘要,可先核对结构和推荐模型,再进入具体系数表;截图中的推荐文字是模块规则输出,不是外生性成立的独立证明。
hausman检验结果怎么写:检验行怎样放进表格
模型选择的行应单独成组,避免与解释变量斜率混在同一列。以下保留原假设与原始 p 的判定,显示精度按报告写,不把接近一的 p 改成精确等于一。
| 检验 | 原假设 | 统计量 | p 与表述 |
|---|---|---|---|
| 个体效应 F | 无个体效应 | 631.716 | p<0.001,拒绝 |
| BP-LM | 无随机效应方差 | 707.140 | p<0.001,拒绝 |
| Hausman | 个体效应与解释变量不相关 | 0.007 | p>0.999,未拒绝 |
这几行的比较对象不同。前两项支持保留面板结构,后一项用于比较随机效应限制;因此它们分别指向 FE 与 RE 时,并不是同一假设得到了相反答案。是否接受随机效应设定,还应结合变量产生过程与遗漏因素讨论。
固定效应结果表写什么
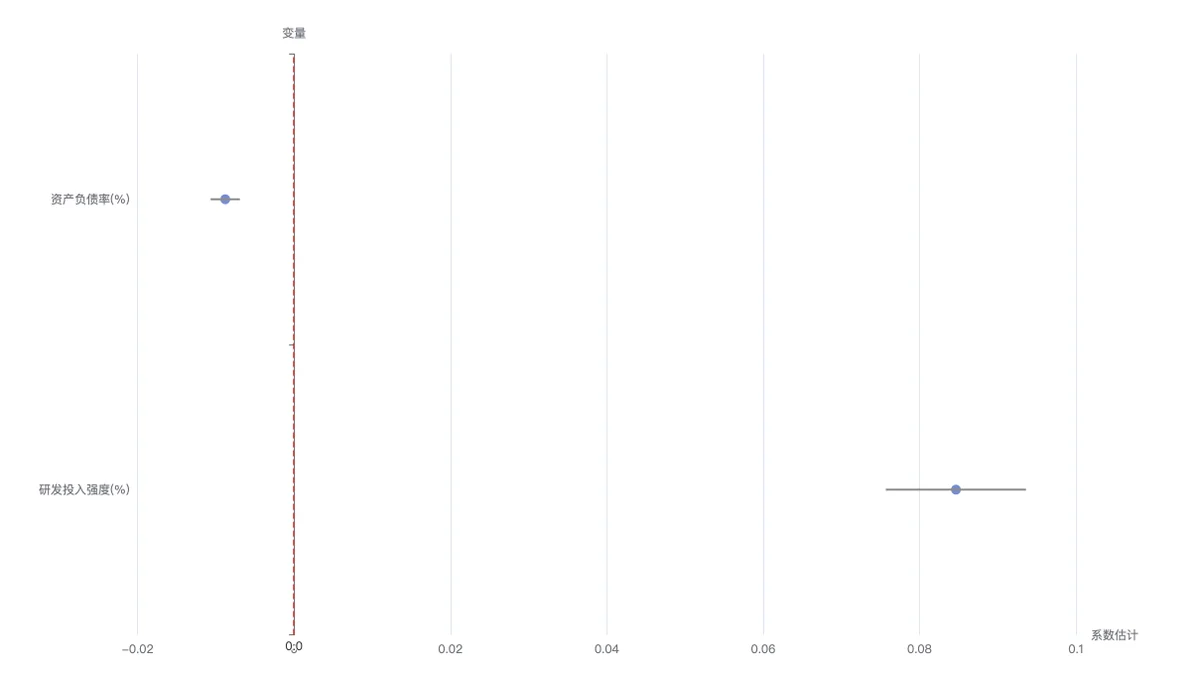
若将固定效应作为对照,应从 FE 那张表提取斜率、标准误和区间,不能从推荐的 RE 表复制后换表题。本例 FE 的研发投入系数为 0.085,标准误为 0.005,区间为 [0.076, 0.094];这些量描述控制企业稳定差异后的条件关联,不作无条件因果解释。
下图展示 FE 的两个斜率区间,补充上文未列出的资产负债率;截距已从图中省略。图上的点和横线与 FE 表同口径,而非 Hausman 检验所使用的协方差差矩阵。
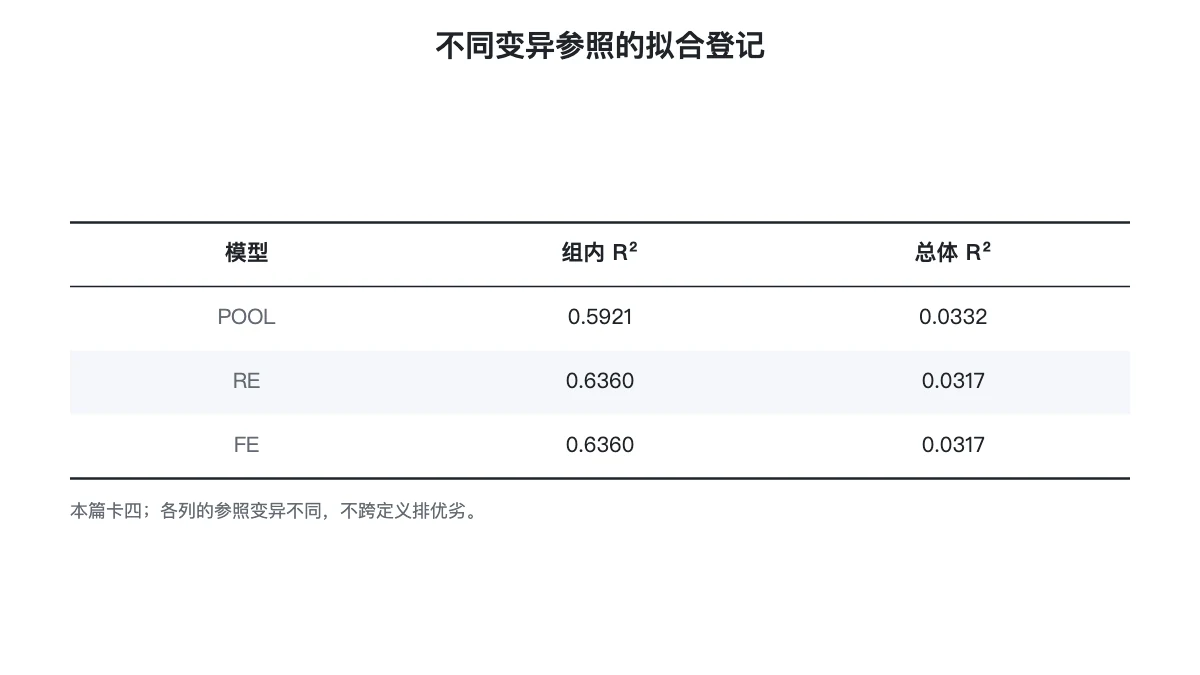
样本与模型选择写清之后,还可单独列出拟合指标。下面的表补充不同模型的组内与总体拟合,定义不同的指标分列登记,避免只看一个 R² 就给模型排名。
标准误口径放在哪里
系数表注应写明按企业聚类的稳健标准误,并说明区间计算口径。选择检验则使用模块内部的非稳健协方差口径,两者各自对应不同计算过程;表注写一个“稳健”并不会自动说明整份报告的所有检验都改成同一口径。
- 在方法列表选择「面板模型」,将结果、自变量、企业编号和年份放入对应区域。
- 运行后先核对结构与选择检验,再选定需要提取的模型表。
- 将该表的估计与标准误一起复制到论文,并单独登记选择检验行及未执行原因。
分析和查看结果不用登录;开通会员后可导出 Word / PDF 报告、使用 AI 解读。导出之后仍需检查表题、图题与表注有没有同时标明 FE 或 RE,避免在排版阶段混用。
正文写作示例
对企业面板估计固定效应与随机效应模型,并登记个体效应 F、BP-LM 与 Hausman 检验。前两项拒绝无面板效应的原假设,Hausman 未拒绝随机效应限制;结合研究中对个体异质性的假设报告模型选择,并保留固定效应结果作为对照。系数采用按企业聚类的稳健标准误,不将未拒绝解释为限制已被证明。
Hausman 检验常见错误
- 把 p 很大写成随机效应一定正确:这仍是有条件的统计诊断,需保留假设论证。
- 混淆模型选择与斜率检验:前者比较设定,后者判断具体变量的条件关联。
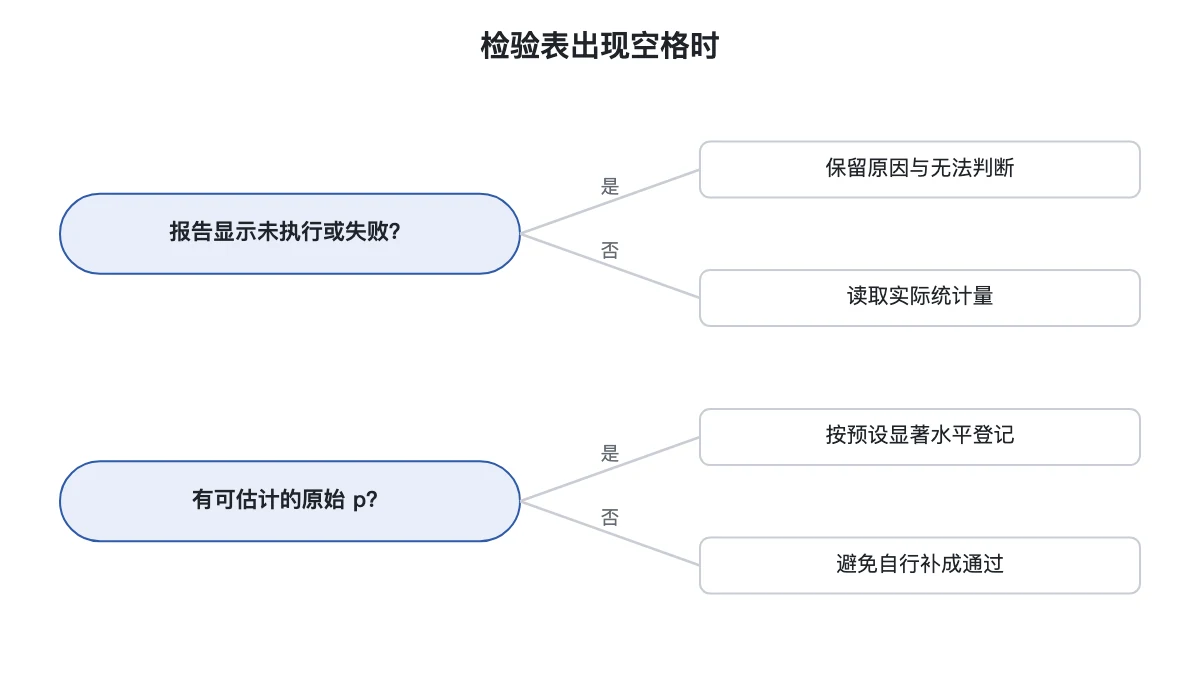
- 删掉无法估计行:失败原因本身是方法信息,应如实登记。
- 只比较两套系数的四舍五入值:数值接近不构成检验结果,协方差也参与计算。
下图补充结果表遇到缺项时的登记规则。显著、未显著与无法估计分开处理,任何空白都不自动补成“通过”。
延伸阅读
常见问题
- Hausman检验结果怎么写才能保留未拒绝的边界?
- 报告统计量与 p,写成未拒绝随机效应限制,并补充该限制的研究依据;未显著本身无法保证个体效应与解释变量确实不相关。
- 固定效应结果表能用随机效应的检验行吗?
- 选择检验属于模型比较过程,应与具体系数表分开标注。保留 FE 作为对照时写清模型名称,不把 RE 系数重命名为 FE。
- 面板回归论文遇到 Hausman 无法估计怎么处理?
- 保留未执行或估计失败的原因,并依据研究设计说明后续选择;空白不是不显著,也不是默认支持随机效应。