工具变量两阶段结果怎么看:第二阶段系数与 Sargan 检验
更新于
工具变量两阶段结果怎么看?先看第一阶段 F 值判断工具强不强,再读第二阶段系数与 OLS 的差距,最后用 Wu-Hausman 与 Sargan 检验判断内生性与设定是否存在诊断警示。本站「两阶段回归」在一次运行中给出这些结果,并列出 OLS 与 2SLS 的并排对照。
很多人读报告时直接跳到第二阶段系数,却没有先确认工具够不够强。下面按照数据、第二阶段系数、OLS 对照和两项检验四步说明,并标出每一步该报告什么。
工具变量两阶段结果怎么看:先排好数据
数据应为一行一家企业的表。以下结果来自本站演示数据(模拟生成,不代表真实研究结论):本例取演示数据的 85% 随机子样本(随机种子 23),有效样本 N=255。
| 列名 | 角色 | 放进哪个区 |
|---|---|---|
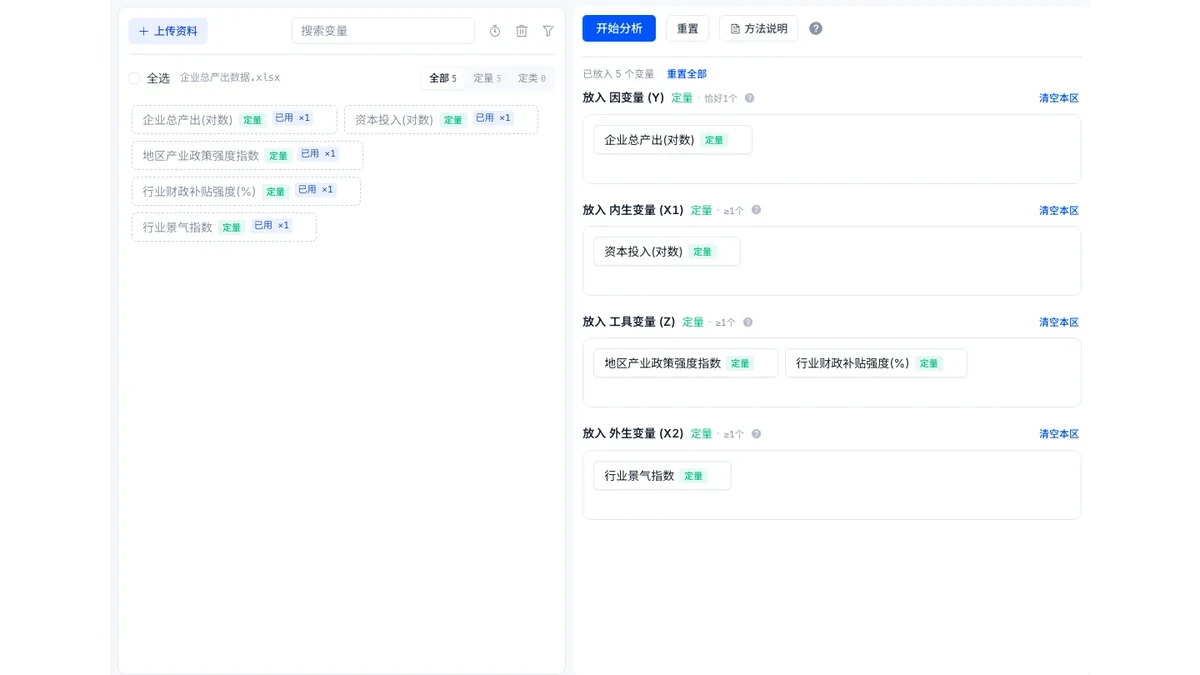
| 企业总产出(对数) | 被解释变量 | 放入 [定量] 因变量 (Y) |
| 资本投入(对数) | 内生变量 | 放入 [定量] 内生变量 (X1) |
| 地区产业政策强度指数 | 工具变量 | 放入 [定量] 工具变量 (Z) |
| 行业财政补贴强度(%) | 工具变量 | 放入 [定量] 工具变量 (Z) |
| 行业景气指数 | 外生控制变量 | 放入 [定量] 外生变量 (X2) |
工具变量的个数要不少于内生变量的个数。本例有 2 个工具、1 个内生变量,属于过度识别,因此可以执行 Sargan 检验。
两阶段回归怎么做
- 上传数据,在方法列表里找到「两阶段回归」。
- 把被解释变量、内生变量、工具变量和外生变量分别拖进对应的区域。
- 点开始分析,报告依次给出识别条件与弱工具诊断、第二阶段系数表、系数森林图与 OLS 对比、内生性与过度识别检验、结论句五张卡。
分析和查看结果不用登录;开通会员后可导出 Word / PDF 报告、使用 AI 解读。
第二阶段系数怎么读
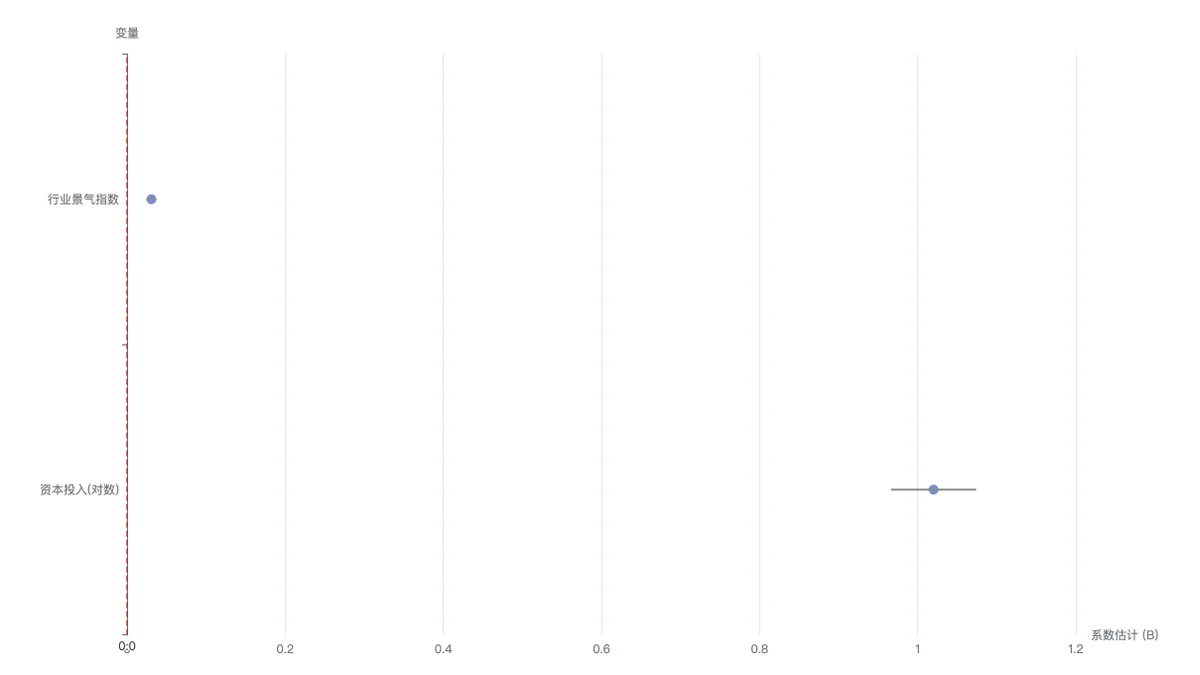
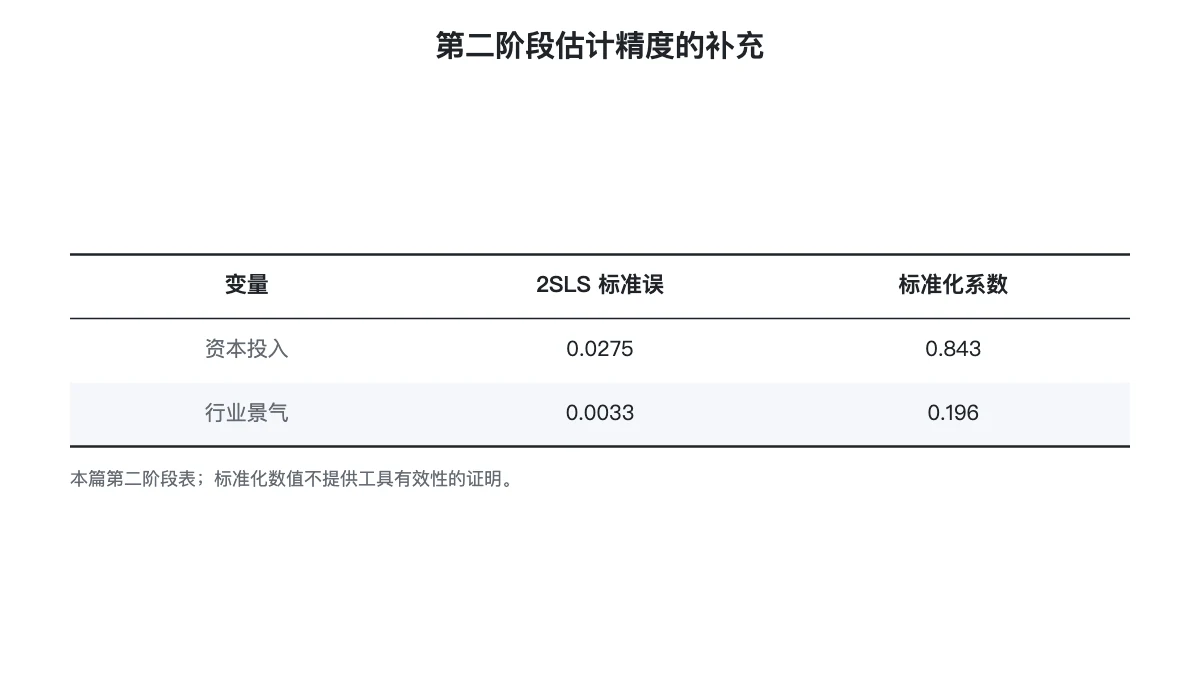
先确认第一阶段:资本投入对排除性工具的联合 F 为 821.192,达到显著水平,partial R² 为 0.8656,按报告给出的 F=10 经验参考判断较强;这一参考并非对所有模型通用,工具较强。再读第二阶段:资本投入(对数)的 2SLS 系数为 1.0200,95% 置信区间 [0.9661, 1.0739],t=37.101,达到显著水平,标准化系数为 0.843;行业景气指数的系数为 0.0307。
系数表里的标准误是同方差假定下的口径,本模块没有提供异方差稳健标准误的切换,数据明显异方差时,p 值和置信区间要谨慎引用。
OLS 与 2SLS 的差距说明什么
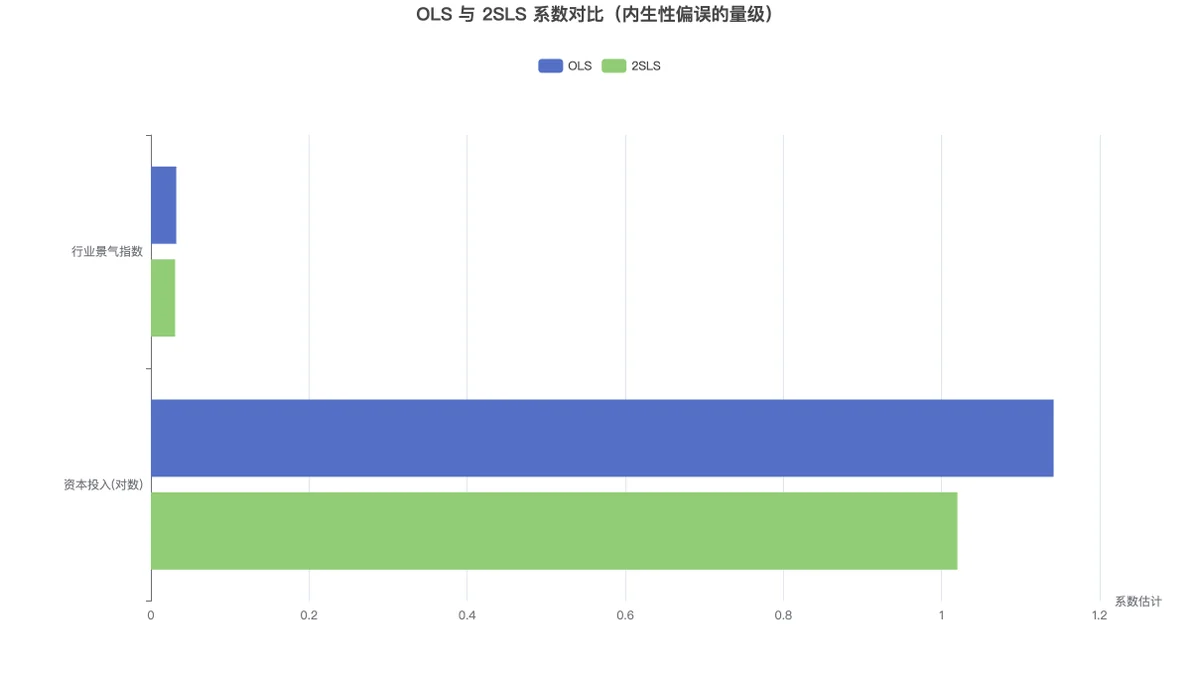
同一数据上,资本投入的 OLS 系数为 1.1417,2SLS 估计低于 OLS,差值为 -0.1217,相对变化为 -10.66%,报告将其登记为 OLS 较高,偏误解释仍依赖工具有效。行业景气指数的 OLS 系数为 0.0321,2SLS 为 0.0307,差值 -0.0014,相对变化 -4.37%。差距的方向与大小只有在工具满足排除性约束时才可读作内生性偏误,应与 Wu-Hausman 检验的结论互相印证。
Sargan 检验与 Wu-Hausman 检验怎么读
Wu-Hausman 检验的原假设是所有解释变量均外生,本例 F(1, 251)=423.613,p<0.001,拒绝,说明存在内生性,在工具有效等前提下拒绝解释变量外生的限制。要注意它比较的是两个估计量的差,只说明 OLS 与 2SLS 不一样,并不证明 2SLS 那一侧是对的。
Sargan 检验的原假设是所有工具变量均外生有效,本例 χ²(1)=0.020,p=0.887,未能拒绝,只能写作未发现工具无效的证据。排除性约束本身无法由数据检验,全部因果解释都压在它上面,只能靠制度背景论证。
下表补充第二阶段两个变量的估计精度与标准化系数。标准化的大小仍以模型和工具假设为条件,不能独立提供工具有效性的证据。
论文里怎么写
可以照这个句式写,数字换成自己的结果:
以地区产业政策强度指数和行业财政补贴强度作为资本投入的工具变量,采用两阶段最小二乘估计(N=255)。第一阶段 F 统计量为 821.192(p<0.001),按报告给出的 F=10 经验参考判断较强;这一参考并非对所有模型通用,未发现弱工具问题。资本投入的 2SLS 系数为 1.0200(95%CI [0.9661, 1.0739]),低于 OLS 估计值 1.1417。Wu-Hausman 检验 F(1, 251)=423.613(p<0.001),Sargan 检验 χ²(1)=0.020(p=0.887),未发现工具无效的证据。
工具变量法常见错误
- 先读系数,后看第一阶段:工具弱时结论可能整个翻过来,看结果的顺序应当是先看 F,再看别的。
- 把 Sargan 通过当成工具有效:它只是必要条件,恰好识别时更是无法检验。
- 把 OLS 与 2SLS 的差距直接读作偏误:只有工具满足排除性约束时才成立,约束本身无法由数据检验。
- 把 2SLS 系数当总体平均效应:本例处理变量与工具均连续,本文仅报告条件于工具有效性的 2SLS 系数;顺从者局部平均效应的解释另需相应设计与单调性等条件,无法直接套用。
- 照搬同方差口径的 p 值:数据明显异方差时,这里的 p 值与置信区间要谨慎引用。
延伸阅读
常见问题
- 两阶段最小二乘的 R² 能用来评价模型好坏吗?
- 不适合。工具变量估计的 R² 不具备常规的方差解释含义,甚至可以为负,只供参考。本例 R² 为 0.8871,判断结果可信与否要看第一阶段 F 与两项检验。
- 工具变量法的 Sargan 检验通过,是不是说明工具外生?
- 不是。本例 χ²(1)=0.020,p=0.887,只能写作未发现工具变量无效的证据。它是一项依赖假设的过度识别诊断,恰好识别时更是无法检验。
- OLS 系数比 2SLS 系数大,说明什么?
- 说明在这组数据里 OLS 点估计高于 2SLS;将其解释为偏误还需工具有效等前提。本例资本投入的 OLS 系数为 1.1417,2SLS 估计低于 OLS,差值为 -0.1217,相对变化 -10.66%。