Stata 调节效应怎么做:交互项与调节效应图
更新于
Stata 调节效应通过回归交互项表达条件斜率变化。本站「调节作用分析」自动中心化并构建交互项,给出层次回归、ΔR²、简单斜率与条件效应曲线,不运行命令。
下面结合本例核对主效应参照、交互项与写作边界。未显著不证明不存在调节。
调节效应的数据要怎么排
数据应为一行一家企业的截面表。以下结果来自本站演示数据(模拟生成,不代表真实研究结论):本例取 85% 随机子样本(随机种子 23),N=212。本例变量名称用于说明企业研究的写法,底层仍为模拟生成的演示数据,不代表企业调查。
| 列名(本例) | 角色 | 放进哪个区 |
|---|---|---|
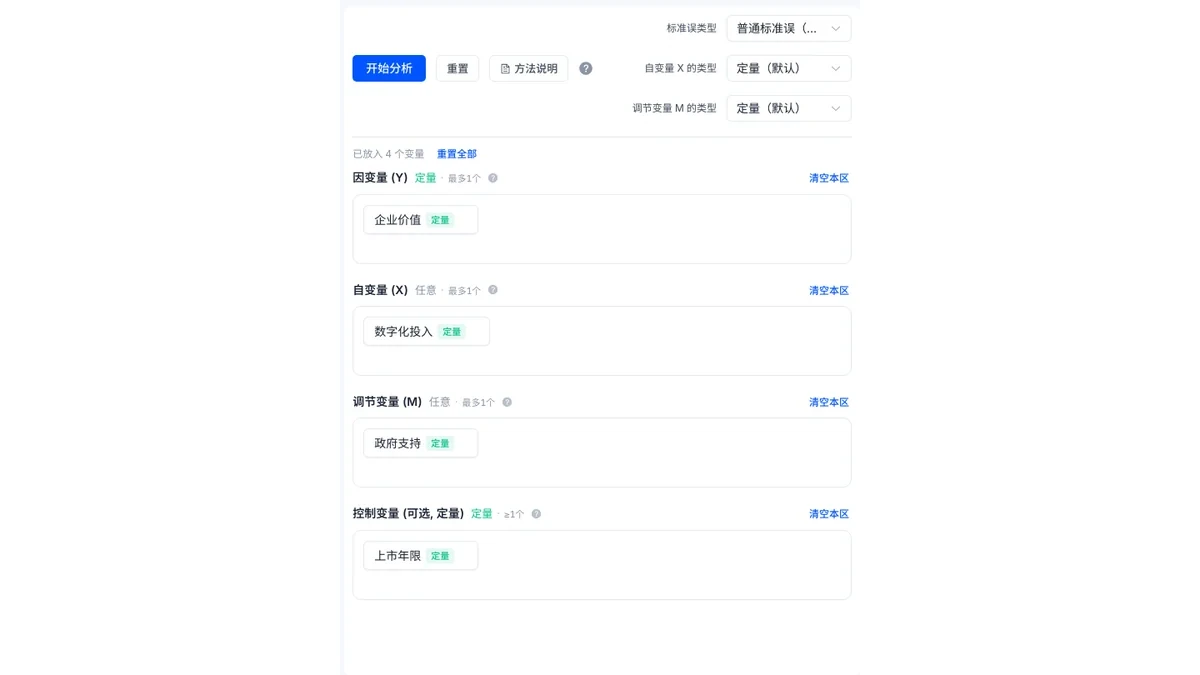
| 企业价值 | 因变量 | 因变量 (Y) |
| 数字化投入 | 自变量 | 自变量 (X) |
| 政府支持 | 调节变量 | 调节变量 (M) |
| 上市年限 | 控制变量 | 控制变量 (可选, 定量) |
样本量与参数个数之比要足够:本例 212 个观测、5 个参数,比值 42.4,满足每参数不少于 20 例的经验下限,样本量经验规则不保证检验功效,仍需结合预期效应与设计判断。
调节效应怎么做
- 上传数据,在方法列表里找到「调节作用分析」。
- 把四类变量按上表拖进「因变量 (Y)」「自变量 (X)」「调节变量 (M)」「控制变量 (可选, 定量)」;产品自动中心化自变量与调节变量并构建交互项,无需手工生成。本次标准误选普通,另可选 HC3。
- 点开始分析,报告依次给出相关与共线性前提、层次回归(模型 1 到 3)、简单斜率与条件效应图、效应量、结论五张卡。
Stata 调节效应的中心化与交互项怎么读
中心化前,数字化投入的 VIF 为 38.021,政府支持为 42.887,交互项为 81.936;中心化后分别降到 1.008、1.023 和 1.024,上市年限始终是 1.009。中心化只平移不缩放,不改变交互项系数,它让主效应对应于调节变量的均值参照,本例也减轻了乘积项的非本质共线,但并非对任意数据都能消除共线性。
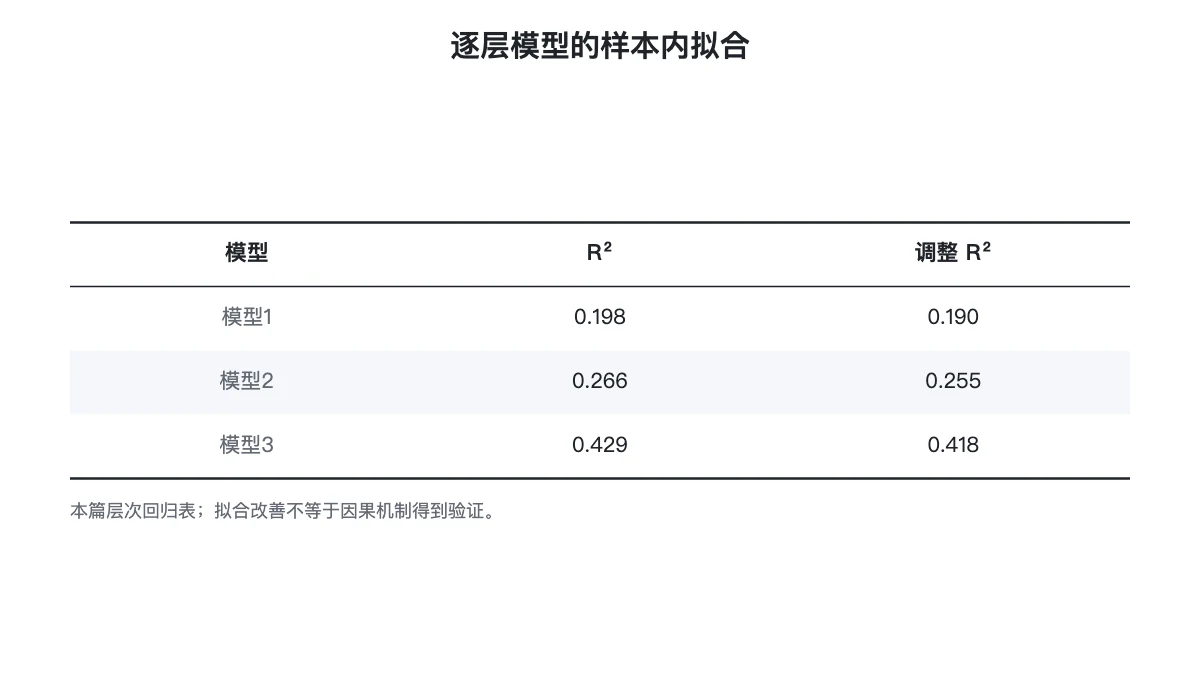
层次回归里,模型 1 只含自变量与控制变量,模型 2 加入调节变量,模型 3 再加入交互项。交互项系数 B 为 0.0503,95%CI [0.0374, 0.0632],p<0.001,标准化系数 0.4088,调节效应显著。ΔR²(模型 3 减模型 2)为 0.1633,ΔF 检验 F(1, 207)=59.176,亦显著,效应量 f² 为 0.2859,介于中(0.15)与大(0.35)之间。交互项为正,说明政府支持每升高 1 个单位,数字化投入对企业价值的条件斜率增加 0.0503。
前提检验里,残差 Shapiro-Wilk W=0.9838(p=0.016)提示非正态;无偏性依赖条件均值等假设,无法由样本量单独保证。Breusch-Pagan LM=6.734(p=0.151)未拒绝同方差,Durbin-Watson 为 1.8623。
简单斜率与 Johnson-Neyman 曲线怎么读
简单斜率把调节变量取在三个水平上看自变量的效应:政府支持取低水平(均值减 1 个标准差,43.9225)时,数字化投入的斜率为 0.0263(标准误 0.0775,p=0.735),不显著;取均值(52.2332)时斜率为 0.4442;取高水平(均值加 1 个标准差,60.5439)时斜率为 0.8622,后两项均显著。相邻水平间斜率的差等于交互项系数乘以调节变量的标准差,本例约为 0.418。
只看三个点依赖人为选定的调节水平,Johnson-Neyman 给出的是连续的条件效应曲线:它标出在给定模型与检验水平下条件斜率区间是否跨零。相邻取值的检验并非独立重复实验,解读应限定在样本覆盖范围。
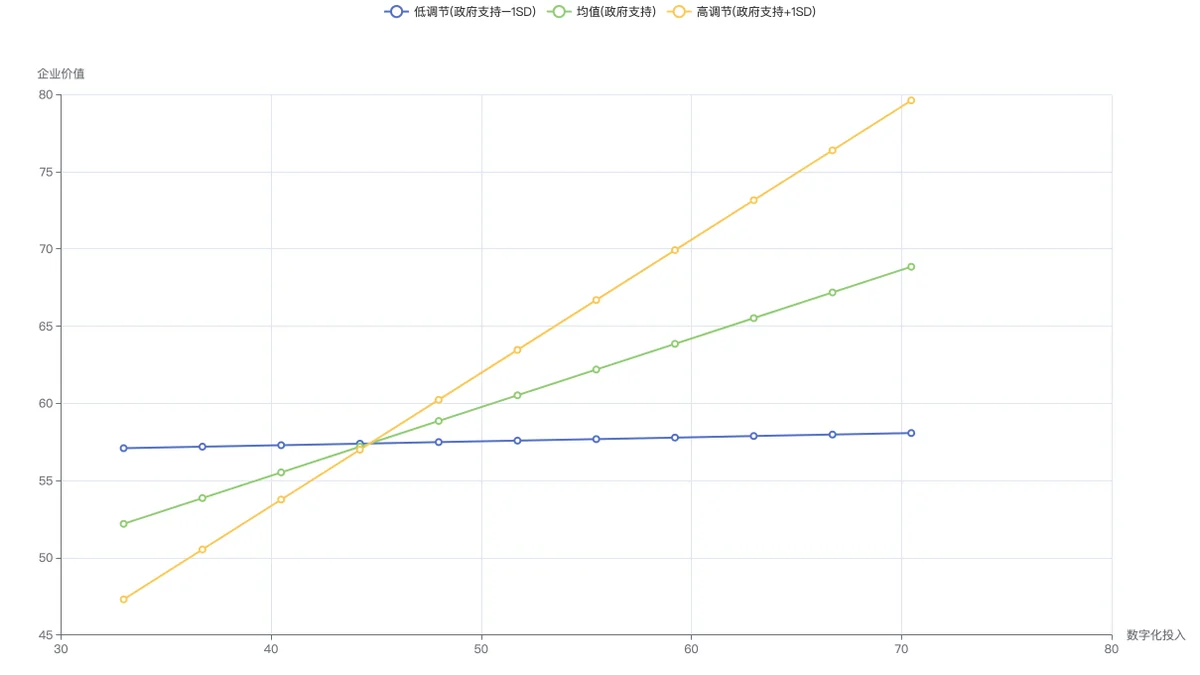
简单斜率图中的三条预测线分别对应三个调节水平,不是置信区间边界。下一张 J–N 图展示连续的条件斜率与区间,二者纵轴的对象不同。
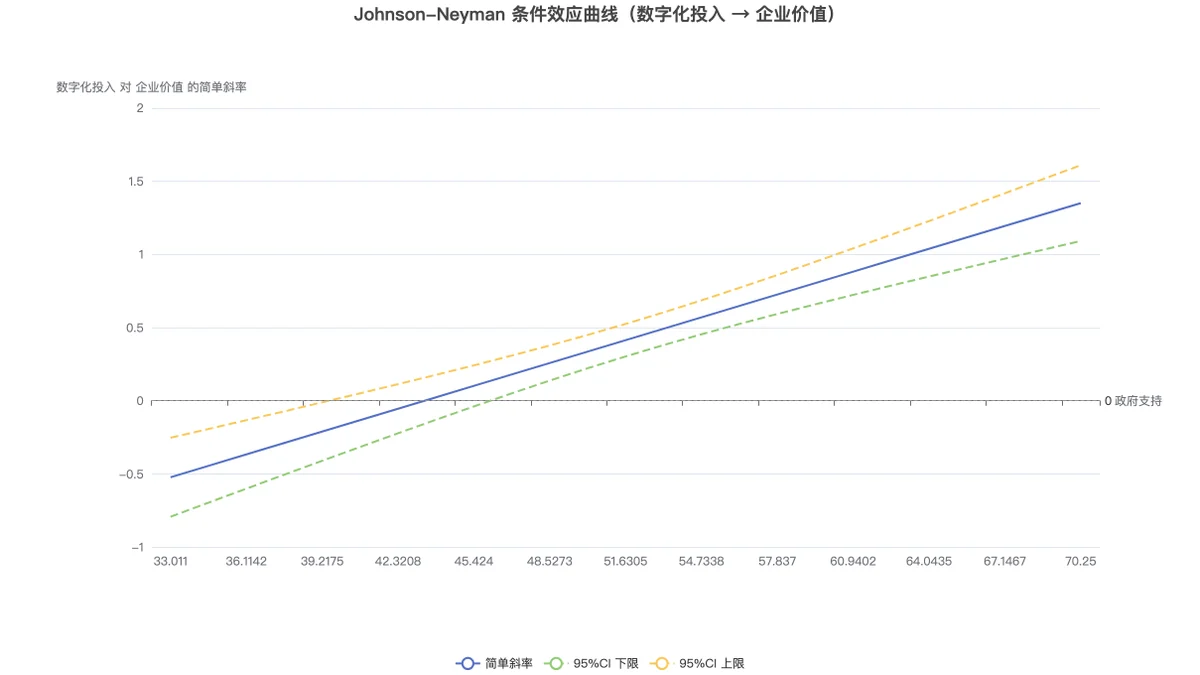
读这张图时区分蓝色点估计与两条区间边界,判断显著性应看区间是否跨越零参考线。点估计本身穿过零线的位置,和区间开始完全位于一侧的位置不是同一个阈值。
下表另列逐层模型的样本内拟合。增加变量后的拟合变化与某条路径的因果解释是不同问题,比较时还应确认三个模型使用相同的记录。
论文里怎么写
可以照这个句式写,数字换成自己的结果:
将数字化投入与政府支持中心化后构建交互项并控制上市年限。交互项系数为 0.0503(95%CI [0.0374, 0.0632],p<0.001),ΔR²=0.1633(f²=0.2859),调节效应显著。简单斜率分析表明,政府支持较低时数字化投入的效应不显著(斜率 0.0263,p=0.735),较高时显著为正(斜率 0.8622)。
调节效应常见错误
- 把中心化当成必需的统计修正:先明确主效应参照与实际共线情况,平移变量不改变交互项系数。
- 把交互项不显著读成没有调节:交互效应的检验功效低,需要更大的样本。
- 只看三个水平的斜率:补充 Johnson-Neyman 曲线,才能知道显著的区间。
开通会员后可导出 Word / PDF 报告、使用 AI 解读。导出后仍应核对本次样本与变量设置。
延伸阅读
常见问题
- 调节效应为什么要先中心化?
- 中心化使主效应对应于调节变量的均值等有意义参照,并可能减轻非本质共线性。它只作平移,无法消除任意共线性,也不是含交互项回归有效估计的必要条件。
- 交互项不显著,就说明没有调节作用吗?
- 未检出交互效应不证明其不存在。检验功效取决于效应大小、测量误差、变量分布和设计,应报告交互项区间,并保留不显著与不可估计的不同状态。
- 本站有 stata调节效应代码 吗?
- 没有,本站不运行命令或脚本,调节效应通过「调节作用分析」菜单完成,拖入因变量、自变量、调节变量与控制变量,报告自动给出交互项、简单斜率与条件效应曲线。